Ilmu tidak akan mati dan putus bila kita saling berbagai untuk meningkatkan pengetahuan dan pemikiran, kita butuh informasi yang valid dan berguna.

Menjelajah waktu untuk sebuah impian

Menggali informasi dan ilmu melalui internet menambah literasi

Mencari Ilmu Menembus Dunia Maya

Berekpresi dalam mengajar maupun belajar memanfaatkan internet sebagai medianya.

Membuat Strategi Pengajaran yang lebih Baik

Seorang pengajar harus lebih cerdas dalam mengajar anak didiknya.

Guru Harus Mengikuti Perkembangan Zaman (SIKON)

Mengikuti dunia milenial agar eksis dalam mengajar.

Guru Harus Bisa Berinovasi dan Berkreasi

Mencoba dan mencoba untuk lebih baik lagi daripada diam tidak bertindak.

Rabu, 22 April 2020

Storyboard

Storyboard pertama kali di kembangkan di studio Walt Disney, pada tahun 1930. Perkembangan storyboard di disney di berawal dari revolusi buku-buku komik yang terbentuk sketsa cerita yang telah di buat. Sejak tahun 1920 yang bertujuan untuk menggambarkan konsep mata pelajaran kartun animasi pendek.
Inilah Cara Membuat Storyboard & Contoh Storyboard Untuk Film ...
Dalam buku The Story Of Walt Disney (Hendry Holt 1956) Diane disney miller menjelaskan bahwa storyboard pertama di ucapkan pada tahun 1933. Storyboard pertama kali di buat oleh seorang animator bernama Webbsmitt. Ideu tersebut di ambilnya dari gambar adengan pada lembaran kertas yang terpisah lalu di susunnya pada papan buletin untuk membuat urutan cerita.

Selanjutnya Studio Waltherlantz production pada awal tahun 1935 menjadi studio kedua yang mulai mengembangkan sketsa ceriat menjadi storyboard .Pada tahun 1936 Halman –Ising dan Leon SCHLESINGER juga menerapkan konsep storyboard.Akhirnya ,sejak tahun 1937-1938 hampir semua studio menggunakan storyboard sebagai pengganti sketsa cerita.

Dan hal yang perlu di perhatikan dalam pembuatan Storyboard antara lain :
  1. Mengidentifikasi kebutuhan pembuatan projek
  2. Menentukan bentuk projek yang akan di buat
  3. Menentukan topik yang akan di angkat
  4. Apa yang menjadi sasaran atau tujuan pembuatan produk tersebut
  5. Apa kelebihan produk tersebut
  6. Syarat khusus yang dari clien
  7. Berapa banyak produk yang tampil pada tiap scene
  8. Perasaan apa yang di harapkan oleh audience
  9. Budget
  10. Dan Mengumpulkan data sebanyak mungkin

Setelah proses diatas terlaksana  maka lanjut pada proses  pembuatan script atau naskah, kemudian ke proses pembuatan Storyboard.

Dalam proses pengumpulan data kita dapat melakukannya dengan cara :
  • Wawancara
  • Observasi,dan
  • Study litoratur

Pengertian Storyboard

Storyboard adalah sketsa gambar yang di susun sesuai dengan naskah. Dengan storyboard kita dapat menyampaikan ide cerita kita kepada orang lain dengan lebih mudah. Karena,kita dapat mengiring khayalan seseorang mengikuti gambar gambar yang tersaji, sehingga menghasilkan persepsi yang sama pada ideu cerita kita.

Salah satu tahapan penting dalam produksi film adalah membuat storyboard.Setelah sutradara dan pengarah photografi membahas sebuah adegan mereka kemudian bertemu dengan artis storyboard untuk menegaskan gagasan mereka dalam gambar.Nah disitulah terbentuklah rancangan rancangan shooting,dan apabila di rasa ada yang kurang pas nantinya akan di lakukan revisi.

Fungsi Storyboard

Secara umum, fungsi storyboard adalah sebagai media konsep dan ungkapan yang kreatif dalam penyampaian ide atau gagasan. Pada storyboard juga seseorang bisa menambahkan arahan-arahan seperti arahan audio, letak atau arahan informasi lainnya. Terdapat beberapa fungsi dari storyboard, antara lain:
  1. Dalam pembuatan sebuah film, storyboard bermanfaat untuk menggambarkan alur cerita menurut garis besarya saja dari bagian awal, tengah dan akhir.
  2. Kemudian berguna sebagai pembuat perencanaan di suatu film.
  3. Dan secara keseluruhan bisa membuat mudah dalam pembuatan dan pemahaman alur film. Sekarang ini storyboard juga bermanfaat dalam pembuatan sebuah game, seperti membuat sketsa alur game tersebut dari awal sampai selesai.

Tujuan Storyboard

Sebuah storyboard pasti dibuat karena memiliki tujuan tertentu. Simak beberapa tujuan pembuatan storyboard berikut ini:
  • Sebagai alat untuk memandu beberapa orang yang terlibat dalam produksi film / video pendek, seperti sutradara, aktor / aktris, kameramen, bagian lighting, dan lain sebagainya.
  • Membantu seorang pembuat film dalam memvisualisasikan ide / gagasan yang ia miliki.
  • Sebagai alat untuk menyampaikan / menceritakan ide film kepada orang lain.
  • Menjelaskan alur kejadian yang terdapat dalam suatu cerita.
  • Membantu pembuat cerita dalam penentuan timing yang tepat. Pembuat cerita jadi bisa membayangkan bagaimana frame yang akan terbentuk, bagaimana sudut pandang kamera, serta bagaimana kesinambungan antara elemen-elemen yang ada pada suatu frame.

Manfaat Storyboard

Berikut ini adalah beberapa manfaat yang bisa diperoleh dengan menggunakan storyboard:
  1. Mempermudah dan mempercepat dalam pembuatan suatu film (baik itu film pendek atau film animasi), video pendek, dan lain sebagainya.
  2. Bisa dipakai untuk mempermudah orang lain dalam memahami jalan cerita.
  3. Bisa dipakai untuk mengingatkan animator tentang alur yang terdapat dalam suatu cerita.
  4. Menunjukkan segi artistik dari suatu film / video pendek.
  5. Memperlihatkan tata letak visual dari sebuah adegan, misalnya bagaimana tata letak adegan utama dari sudut pandang lensa kamera.

Penggunaan Storyboard

Berikut ini terdapat beberapa penggunaan storyboard, terdiri atas:

  • FILM
Sebuah storyboard film pada dasarnya besar komik dari film atau beberapa bagian dari film yang diproduksi terlebih dahulu untuk membantu direktur film yang , sinematografer dan televisi komersial periklanan klien mem-visualisasi-kan adegan dan menemukan masalah potensial sebelum mereka terjadi. Seringkali storyboard termasuk panah atau instruksi yang menunjukkan gerakan.

Dalam menciptakan sebuah film dengan tingkat kesetiaan untuk naskah , storyboard menyediakan tata letak visual dari peristiwa yang harus dilihat melalui lensa kamera. Dan dalam kasus media interaktif, itu adalah tata letak dan urutan di mana pengguna atau penampil melihat konten atau informasi. Dalam proses storyboard, rincian yang paling teknis yang terlibat dalam kerajinan film atau proyek media interaktif dapat digambarkan secara efisien baik dalam gambar, atau teks tambahan.

Beberapa sutradara film live-action, seperti Joel dan Ethan Coen , gunakan storyboard ekstensif sebelum mengambil pitch penyandang dana untuk mereka, yang menyatakan bahwa hal ini membantu mereka untuk mendapatkan dukungan yang mereka butuhkan, karena mereka bisa menunjukkan persis di mana uang akan digunakan. Alfred Hitchcock ‘s film yang sangat diyakini telah banyak story ke detail terbaik oleh mayoritas komentator selama bertahun-tahun, meskipun kemudian penelitian menunjukkan bahwa ini adalah berlebihan untuk tujuan publisitas.

Akira Kurosawa dikenal, terutama di tahun kemudian, telaten detail dalam storyboard, untuk tingkat bahwa lukisan storyboard untuk Ran (untuk mana ia story setiap tembakan) dianggap sebagai karya seni baik dalam diri mereka. Direktur lain hanya storyboard adegan tertentu, atau tidak sama sekali.

  • Animasi
Dalam animasi dan efek khusus bekerja, tahap storyboard mungkin akan diikuti oleh disederhanakan mock-up yang disebut “animatics” untuk memberikan ide yang lebih baik tentang bagaimana adegan itu akan terlihat dan merasa dengan gerak dan waktu. Pada sederhana, sebuah animatik adalah serangkaian gambar diam bersama-sama diedit dan ditampilkan secara berurutan. Lebih umum, sebuah kasar dialog dan / atau jalur suara kasar ditambahkan ke urutan gambar diam (biasanya diambil dari storyboard) untuk menguji apakah suara dan gambar yang bekerja secara efektif bersama-sama.

Hal ini memungkinkan animator dan direktur untuk bekerja keluar setiap skenario , posisi kamera, daftar menembak dan masalah waktu yang mungkin ada dengan storyboard saat ini. Storyboard dan soundtrack diubah jika perlu, dan animatik baru dapat dibuat dan terakhir dengan direktur sampai storyboard disempurnakan. Mengedit film pada tahap animatik dapat menghindari animasi dari adegan yang akan diedit dari film. Animasi biasanya proses mahal, sehingga harus ada minimal “dihapus adegan” jika film ini akan selesai dalam anggaran.

Seringkali storyboard animasi dengan membesarkan sederhana dan panci untuk mensimulasikan gerakan kamera (menggunakan non-linear editing software ). Animasi ini dapat dikombinasikan dengan animatics tersedia, efek suara dan dialog untuk membuat presentasi tentang bagaimana sebuah film bisa menembak dan dipotong bersama-sama. Beberapa film DVD fitur khusus termasuk animatics produksi.

Animatics juga digunakan oleh biro iklan untuk membuat iklan menguji murah. Variasi A, “rip-o-matic”, terbuat dari adegan film yang ada, program televisi atau iklan, untuk mensimulasikan tampilan dan nuansa komersial yang diusulkan. Rip, dalam pengertian ini, mengacu pada merobek-off sebuah karya asli untuk membuat yang baru.

  • Photomatic
Sebuah photomatic (mungkin berasal dari ‘animatik’ atau foto-animasi) adalah serangkaian masih foto-foto diedit bersama dan disajikan pada layar dalam urutan . Biasanya, suara-over , soundtrack danefek suara yang ditambahkan ke bagian untuk membuat presentasi untuk menunjukkan bagaimana sebuah film bisa menembak dan dipotong bersama-sama. Semakin digunakan oleh pengiklan danbiro iklan untuk penelitian efektivitas storyboard yang diusulkan mereka sebelum melakukan ke ‘full up’ iklan televisi.

Para photomatic biasanya alat penelitian, mirip dengan sebuah animatik , dalam hal ini mewakili bekerja untuk tes penonton sehingga komisaris dari pekerjaan dapat mengukur efektivitasnya.

Awalnya, foto-foto yang diambil menggunakan film negatif warna. Sebuah seleksi akan dibuat dari lembaran kontak dan mencetak dibuat. Jejak akan ditempatkan pada mimbar dan direkam ke videomenggunakan standar kamera video . Setiap bergerak, panci atau membesarkan harus dibuat dalam kamera. Adegan ditangkap kemudian bisa diedit.

Fotografi digital , akses web untuk fotografi saham dan non-linear editing program memiliki dampak yang ditandai pada cara ini pembuatan film juga mengarah pada istilah ‘digimatic’. Gambar dapat ditembak dan diedit dengan sangat cepat untuk memungkinkan keputusan kreatif penting yang harus dibuat ‘hidup’. Foto komposit animasi dapat membangun adegan yang rumit yang biasanya berada di luar anggaran banyaknya tes Film.

  • Buku-Buku Komik
Beberapa penulis telah menggunakan jenis gambar storyboard (meskipun agak samar) untuk scripting buku komik mereka, sering menunjukkan pementasan tokoh, latar belakang dan penempatan balon dengan instruksi untuk seniman yang diperlukan sering ditulis dalam bentuk margin dan dialog / keterangan ditunjukkan. John Stanley dan Carl Barks (ketika ia menulis cerita untuk SMP Woodchuck judul) diketahui telah menggunakan gaya scripting.

  • Bisnis
Storyboard yang digunakan saat ini oleh industri untuk perencanaan kampanye iklan, iklan, sebuah usulan atau presentasi bisnis lain yang dimaksudkan untuk meyakinkan atau memaksa untuk bertindak. Perusahaan konsultan mengajarkan teknik untuk staf mereka untuk menggunakan selama pengembangan presentasi klien, sering mempekerjakan “teknik kertas coklat” dari merekam mock-up slide presentasi dengan sepotong besar kertas kraft yang dapat digulung untuk transportasi mudah. Storyboard awal dapat yang sederhana seperti judul slide pada Post-It catatan, yang kemudian diganti dengan slide presentasi rancangan sebagaimana mereka diciptakan.

Storyboard juga ada dalam akuntansi dalam Sistem ABC (Sistem Biaya Berbasis Aksi) untuk mengembangkan diagram alur proses rinci yang secara visual menunjukkan semua kegiatan dan hubungan antar kegiatan. Mereka digunakan dalam cara ini untuk mengukur biaya sumber daya yang dikonsumsi, mengidentifikasi dan menghilangkan non-nilai-tambah biaya, menentukan efisiensi dan efektivitas dari semua kegiatan utama, dan identitas dan mengevaluasi kegiatan baru yang dapat meningkatkan kinerja masa depan.

Sebuah ” kualitas storyboard “adalah alat untuk membantu memfasilitasi pengenalan dari proses peningkatan kualitas menjadi sebuah organisasi.

Desain komik adalah jenis storyboard digunakan untuk menyertakan seorang pelanggan atau karakter lain ke dalam narasi. Desain komik yang paling sering digunakan dalam merancang situs web atau menggambarkan skenario penggunaan produk selama desain.

Komponen Storyboard

Pada umumnya penulisan storyboard dan storyline sering menjadi satu kesatuanya saling mendukung terdiri dari beberapa adeganya tersusun dan didalamnya terdapat :
  1. Bentuk adegan/potongan-potongan gambar sketsa
  2. Bentuk (alurcerita) untuk memperjelas gambar sketsa
  3. Bentuk dramatisasi (adegan yang berisi tentang adegan karakter tertentu)

Dengan Storyboard tidak hanya akan mempercepat proses pembuatan film, tetapi juga untuk mewujudkan visi artistik produk Multimedia yang akan di buat. Sehingga dengan mengacu pada rencana shooting dalam storyboard para pemain dan kru dapat mengerjakan tugas mereka masing-masing dengan cepat atau tepat. Storyboard secara gamblang memberikan tata letak visual dari adegan seperti yang terlihat melalui lensa kamera.
Template-Storyboard
Gambar: Template Storyboard

Untuk itu terdapat kaidah yang harus ada dalam pembuatan storyboard. Format dan susunananya bisa disesuaikan oleh masing-masing storyboarder. Komponen-komponen penyusun storyboard yang harus ada pada template adalah berikut:

Contoh Storyboard

SCENE
SEQUENCEVISUAL
NASKAH
 1. 1DEPAN RUMAHDeskripsi:INT. DEPAN RUMAH – PAGI HARI.
Suara burung berkicau dan kendaraan berlalu lalang.

Camera: LONG SHOT (ZOOM OUT TO)

Audio: SFX: Suara kicauan burung dan bunyi kendaraan lalu-lalang
Durasi: 00.10 Transisi: DISSOLVE TO
 2. 1KAMAR TIDURDeskripsi: INT. KAMAR TIDUR – PAGI HARI.
LEVIA, 20, bangun dari tempat tidur dengan wajah masih mengantuk. Kemudian Levia membuka jendela kamar.

Dialog: LEVIA(Menguap):“Hoamm… sudah pagi lagi ternyata”

Camera: MEDIUM SHOT(PANNING)

Durasi: 00.12

Transisi: CUT TO
 3.1KAMAR MANDIDeskripsi: INT. RUMAH KOS LEVIA. KAMAR MANDI – PAGI HARI
LEVIA membasuh muka. Terdengar suara gemricik air.

Audio: SFX: Suara Air mengalir

Camera: MEDIUM CLOSE UP

Durasi: 00.04

Transisi: DISSOLVE TO


4.
 
 1
 
HALAMAN BELAKANG
Deskripsi: EXT/INT. RUMAH KOS LEVIA. HALAMAN BELAKANG – PAGI HARI
LEVIA berjalan ke halaman belakang untuk mencuci baju sambil membawa peralatan cuci.

Dialog: LEVIA(SEMANGAT):“Mumpung cuaca cerah, lebih baik aku mencuci dulu pagi ini”

Camera: FULL SHOT (WALK IN)

Durasi: 00.06

Transisi: CUT TO
 
2
 
LEVIA mulai mencuci baju
Deskripsi: EXT/INT. RUMAH KOS LEVIA. HALAMAN BELAKANG – PAGI HARI
LEVIA mulai mencuci baju. Terdengar suara gesekkan sikat dengan baju yang telah di beri sabun.

Audio: SFX: Bunyi gesekkan sikat dengan baju

Camera: CLOSE UP(ZOOM IN)

Durasi: 00.04

Transisi: CUT TO
5. 1DAPURDeskripsi: INT. RUMAH KOS LEVIA. DAPUR – PAGI HARI
LEVIA merasa lapar mencari makanan didapur. LEVIA melihat ada roti tawar dan selai coklat di meja makan. LEVIA membuat roti lapis dan teh hangat, kemudian membawanya ke halaman teras rumah kos.

Camera: MEDIUM LONG SHOT(ZOOM OUT)

Durasi: 00.09
Transisi: CUT TO
 6. 1HALAMAN TERASDeskripsi: EXT/INT. RUMAH KOS LEVIA. HALAMAN TERAS – PAGI
LEVIA duduk di kursi sambil menggigit roti lapis buatannya dan diselingi dengan minum teh hangat. LEVIA duduk sambil melihat-lihat dedaunan dan burung yang berterbangan.

Audio: SFX: Bunyi Burung Terbang Berkicau

Camera: MEDIUM LONG SHOT

Durasi: 00.05

Transisi: CUT TO
 7.1LOPER KORAN lewat di depan rumahDeskripsi: EXT/INT. RUMAH KOS LEVIA. HALAMAN TERAS – PAGI HARI
Tiba-tiba LOPER KORAN lewat di depan rumah LEVIA. Terdengar suara teriakan dan bel sepeda.

Dialog: LOPER(TERIAK):“Koran..koran.. Koran SINDO..”

Audio: SFX: Bunyi bel sepeda

Camera: MEDIUM SHOT (FRAMMING)

Durasi: 00.05

Transisi: CUT TO
 2LEVIA teringat setiap pukul 7Deskripsi: EXT/INT. RUMAH KOS LEVIA. HALAMAN TERAS – PAGI HARI
LEVIA teringat setiap pukul 7 loper koran selalu lewat depan rumahnya

Dialog:
LEVIA (KAGET):“Oiiyaa… Sekarang udah jam 7 nih pasti, aku kan masuk jam 08.30”

Camera: MEDIUM SHOT(PANNING)

Durasi: 00.07

Transisi: CUT TO
 8. 1Levia KAMAR MANDI 
Deskripsi: INT. RUMAH KOS LEVIA. KAMAR MANDI – PAGI HARI
Levia mengambil handuk dan berjalan menuju kamar mandi.

Camera: MEDIUM CLOSE UP (WALK OUT)

Durasi: 00.03

Transisi: DISSOLVE TO
 9. 1LEVIA keluar kamar dengan pakaian rapi 
Deskripsi: INT. RUMAH KOS LEVIA. RUANG TAMU – PAGI HARI
LEVIA keluar kamar dengan pakaian rapi dan membawa tas menuju halaman depan.

Camera: MEDIUM SHOT(WALK OUT)

Durasi: 00.02

Transisi: CUT TO


10.
 1 
LEVIA duduk untuk memakai sepatu

Deskripsi: EXT/INT. RUMAH KOS LEVIA. HALAMAN TERAS – PAGI HARI
LEVIA duduk untuk memakai sepatu.

Camera: MEDIUM CLOSE UP(ZOOM IN)

Durasi: 00.03

Transisi: FADE OUT TO
 2LEVIA berjalan menuju garasi untuk mengambil motornyaDeskripsi: EXT/INT. RUMAH KOS LEVIA. HALAMAN TERAS – PAGI HARI
LEVIA berjalan menuju garasi untuk mengambil motornya. Lalu meninggalkan kos menuju ke tempat fotokopian.

Camera: MEDIUM LONG SHOT(ZOOM OUT)

Durasi: 00.07

Transisi: CROSS FADE TO
 11.1Sambil menunggu tugasnya selesai dicetakDeskripsi: INT. TEMPAT FOTOKOPI. DALAM RUANGAN – PAGI HARI
Sambil menunggu tugasnya selesai dicetak, LEVIA mencoba mencari handphone di tasnya untuk mengisi waktu lenggang. ternyata LEVIA baru ingat HPnya tertinggal di kamar kosnya.
Kemudian setelah semua beres ia melan-jutkan perjalanan menuju kampus.

Dialog:
LEVIA (BERGUMAN):“ Oh iya..
terakhir aku taruh HP ku diatas tempat tidur.”

Audio: SFX: Bunyi sepeda motor berjalan

Camera: MEDIUM CLOSE UP
Durasi: 00.09

Transisi: CUT TO
 12.1Saat perjalanan tiba-tiba ban motornya kempesDeskripsi: INT. TENGAH JALAN – PAGI HARI
Saat perjalanan tiba-tiba ban motornya kempes. Terpaksa LEVIA harus menuntun sampai mendapatkan tempat tambal ban.

Dialog:
LEVIA (KESAL):“ Yaahh.. kok
kempes, gimana nih?”

Audio: SFX: Bunyi motor berjalan dan suara ban kempes.

Camera: MEDIUM CLOSE UP

Durasi: 00.08

Transisi: CUT TO
 13.1Sampai di tempat tambal banDeskripsi: INT. TEMPAT TAMBAL BAN – PAGI HARI
Sampai di tempat tambal ban, LEVIA serahkan motornya ke tukang tambal ban dan duduk untuk istirahat sejenak. ban.

Dialog:
LEVIA (MENGHELA NAFAS):“hufft
capeknya.. Sial banget sih hari ini.Olahraga pagi nih.”

Camera: MEDIUM LONG SHOT

Durasi: 00.07

Transisi: CUT TO
 14.1Setelah beristirahat sejenakDeskripsi: INT. TEMPAT TAMBAL BAN – PAGI HARI
Setelah beristirahat sejenak, Levia menitipkan motornya kepada tukang tambal ban, kemudian melanjutkan berjalan kaki menuju kampus agar tidak terlambat.

Dialog:
LEVIA (LELAH):“ Bang, nitip motor dulu ya, nanti saya ambil.”

Camera: LONG SHOT(ZOOM OUT)

Durasi: 00.06

Transisi: CUT TO
 15.1Sampai di kampus LEVIA masuk kedalam kelasDeskripsi: INT. KAMPUS LEVIA. DEPAN KELAS – PAGI HARI
Sampai di kampus LEVIA masuk kedalam kelas, dia terlihat heran ternyata kelasnya masih sepi padahal jam sudah menunjukkan pukul 08.40.

Audio: SFX: Ilustrasi music terkejut

Camera: LONG SHOT(WALK IN), LONG SHOT (PANNING)

Durasi: 00.06

Transisi: DISSOLVE TO
16.1LEVIA menunggu di kursi selama 30 menitDeskripsi: INT. KAMPUS LEVIA. DALAM KELAS – PAGI HARI
LEVIA menunggu di kursi selama 30 menit. LEVIA memutuskan untuk pulang setelah 30 menit tidak ada satupun temannya maupun dosen yang hadir.

Dialog:
LEVIA (BADMOOD): “hmm..udah jam segini kok masih sepi? Emang pada kemana ya?”
Audio: SFX: Suara jam bergerak

Camera: MEDIUM LONG SHOT(ZOOM OUT)

Durasi: 00.08

Transisi: FADE OUT
17.1Sampai di kos LEVIA langsung membuka ponselnyaDeskripsi: INT. RUMAH KOS LEVIA. KAMAR TIDUR – PAGI MENJELANG SIANG HARI
Sampai di kos LEVIA langsung membuka ponselnya, ternyata sudah ada pesan dari temannya lewat BBM yang mengumumkan bahwa dosen tidak masuk dengan alasan HARPITNAS dan tugasnya dikirim lewat email.

Dialog:
LEVIA (BERTERIAK KESAL),(MUKA LESU),(MEMBANTING TUBUH KE
KASUR): “Yyaahh… tau gini gak usah bangun pagiiii.

Audio: SFX: Suara jam bergerak

Camera: MEDIUM LONG SHOT(ZOOM OUT)

Durasi: 00.17

Transisi: FREEZE

Demikianlah pembahasan mengenai Pengertian Storyboard – Sejarah, Fungsi, Tujuan, Manfaat, Penggunaan, Komponen dan Contoh semoga dengan adanya ulasan tersebut dapat menambah wawasan dan pengetahuan anda semua, terima kasih banyak atas kunjungannya. 🙂 🙂 🙂


Share:

Selasa, 31 Maret 2020

UJIAN PRAKTEK INFORMATIKA ONLINE

PRAKTEK MEMBUAT PRESENTASI (MS.POWER POINT)
  1. Ketiklah Beberapa Slide Dibawah Ini
  2. Buatlah Semenarik Mungkin Baik Desain Maupun Animasi
  3. Kirim Melalui Link Yang Sudah Disediakan Dalam Bentuk File Power Point
Slide 1
Slide 2
Slide 3
Slide 4
Slide 5
Slide 6
Slide 7
Kirim Hasil Prakteknya disini

Share:

Jumat, 27 Maret 2020

Asal usul pandemi Corona COVID-19

[FEATURE] Ancaman Virus Corona
Amerika Serikat dan China sempat saling tuding soal asal usul pandemi Corona COVID-19. Presiden Donald Trump menyebutnya sebagai 'Chinese Virus' alias virus dari Tiongkok.
Sebelumnya, juru bicara Kementerian Luar Negeri China, Zhao Lijian bikin geger saat mengatakan, "bisa jadi US Army atau tentara AS yang membawa epidemi itu ke Wuhan".
Namun, hasil penelitian yang dipublikasikan di jurnal ilmiah, Nature Medicine mematahkan anggapan China maupun kubu Donald Trump, sekaligus membantah teori konspirasi yang menyebut virus pemicu COVID-19 atau SARS-CoV-2 adalah buatan manusia atau senjata biologis yang sengaja diciptakan.
Seperti dikutip dari situs www.sciencedaily.com, Rabu (18/3/2020), hasil analisis data publik terkait sekuens atau urutan genom (genome sequence) dari SARS-CoV-2 dan virus terkait tidak ditemukan bukti bahwa virus tersebut diciptakan di laboratorium.
"Dengan membandingkan data sekuens genom yang tersedia untuk strain coronavirus yang telah diketahui, kami meyakini bahwa SARS-CoV-2 berasal dari proses yang alami," kata Kristian Andersen PhD, associate professor imunologi dan mikrobiologi di Scripps Research, yang menjadi salah satu penulis laporan studi tersebut.
Selain Andersen, sejumlah ilmuwan lain juga ikut andil dalam studi dan penulisan makalah berjudul, 'The proximal origin of SARS-CoV-2' itu. Termasuk, Robert F. Garry dari Tulane University, Edward Holmes dari University of Sydney, Andrew Rambaut dari University of Edinburgh, dan W. Ian Lipkin dari Columbia University.
Virus Corona (coronavirus) adalah keluarga besar (famili) virus yang dapat menyebabkan penyakit dengan tingkat keparahan yang luas.
Meski telah dikategorisasi pada 1960-an, penyakit parah pertama yang diketahui disebabkan oleh Virus Corona adalah Severe Acute Respiratory Syndrome (SARS) yang mulai menjadi epidemi di China pada 2003.
Sementara, penyakit kedua yang mewabah adalah Middle East Respiratory Syndrome (MERS) yang bermula di Arab Saudi pada 2012. Dan, pada 31 Desember 2019, pihak berwenang China memberitahukan pada Badan Kesehatan Dunia (WHO) mengenai wabah virus corona baru yang menyebabkan penyakit parah, yang kemudian dinamai SARS-CoV-2. Hingga kini, virus tersebut memicu pandemi COVID-19 yang menyebar ke seluruh benua, kecuali Antartika. Hingga Rabu 18 Maret 2020 pukul 18.33, tercatat ada 201.530 kasus positif Virus Corona, 8.007 pasien meninggal dunia, dan 82.034 lainnya pulih. Kasus meluas karena penularan bisa terjadi antar-manusia.
Tak lama setelah epidemi terjadi, para ilmuwan China mengurutkan genom SARS-CoV-2 dan menyediakan data bagi para peneliti di seluruh dunia. Andersen dan para koleganya menggunakan data sekuens tersebut untuk mengeksplorasi asal mula dan evolusi SARS-CoV-2 dengan fokus ke sejumlah fitur khas virus tersebut.
Para ilmuwan menganalisis pola genetik (genetic template) protein lonjakan (spike proteins), armature atau pelindung di bagian luar virus yang digunakannya untuk menangkap dan menembus dinding luar sel manusia dan hewan. Lebih khusus, mereka berfokus pada dua fitur penting dari protein lonjakan: domain pengikat reseptor atau receptor-binding domain (RBD), sejenis pengait yang menempel pada sel inang, dan cleavage site yang memungkinkan virus untuk membuka celah dan memasukkan sel inang.

Bukti Asal Usul COVID-19

Para ilmuwan menemukan bahwa bagian RBD dari protein lonjakan SARS-CoV-2 telah berevolusi sehingga bisa efektif menargetkan fitur molekuler di bagian luar sel manusia yang disebut ACE2 -- reseptor yang terlibat dalam pengaturan tekanan darah.
Protein lonjakan SARS-CoV-2 nyatanya sangat efektif untuk mengikat sel-sel manusia. Dari situ, para ilmuwan menyimpulkan, itu adalah hasil seleksi alam dan bukan produk rekayasa genetika.
Bukti evolusi alami ini didukung oleh data tulang punggung (backbone) SARS-CoV-2, yakni struktur molekul keseluruhannya.
Jika seseorang berusaha merekayasa virus corona baru sebagai patogen, misalnya, mereka harus membuatnya dari backbone virus yang diketahui bisa menyebabkan penyakit.
Namun, para ilmuwan menemukan bahwa backbone milik SARS-CoV-2 berbeda secara substansial dengan yang ada pada virus corona lain, yang telah dikenal sebelumnya, dan kebanyakan menyerupai virus terkait yang ditemukan pada kelelawar dan trenggiling.
"Kedua fitur virus, mutasi pada bagian RBD dari protein lonjakan dan backbone yang berbeda mengesampingkan dugaan manipulasi laboratorium sebagai potensi asal SARS-CoV-2," kata Andersen.
Temuan Andersen dan koleganya disambut baik Josie Golding, PhD, pemimpin bagian epidemi Wellcome Trust, yang berpusat di Inggris.
Ia menyebut, temuan tersebut sangat krisial dengan menghadirkan pendapat berbasis bukti untuk menepis rumor yang beredar tentang asal-usul virus SARS-CoV-2 yang memicu pandemi COVID-19.
Jadi, dari mana virus pemicu COVID-19 berasal?
Menurut ilmuwan, berdasarkan analisis urutan genom, ada dua kemungkinan,
Pertama, virus berevolusi ke kondisi patogen saat ini melalui seleksi alam di inang non-manusia dan kemudian melompat ke manusia.
Proses itu mirip dengan wabah Virus Corona yang terjadi sebelumnya, manusia terinfeksi virus setelah terpapar langsung dengan musang (SARS) dan unta (MERS).
Para peneliti menduga kelelawar sebagai reservoir yang paling mungkin untuk SARS-CoV-2. Namun, sejauh ini belum tercatat ada kasus transmisi langsung dari kelelawar ke manusia.


Share:

Rabu, 18 Maret 2020

Rangkuman Materi Pajak SMK II

PENDAHULUAN


A.Latar Belakang

Sejalan dengan perkembangan ekonomi, teknologi informasi, sosial, politik, disadari bahwa  sistem pelaksanaan perpajakan di Indonesia membutuhkan  suatu ketentuan dan tata cara yang sesuai dengan tingkat kehidupan masyarakat Indonesia baik dari segi kegotong-royongan nasional maupun dari laju pembangunan nasional yang telah dicapai.

Dengan kehidupan masyarakat yang semakin dinamis ketentuan dan tata cara perpajakan pun telah mengalami perubahan. Hal ini diharapkan bahwa lebih memberikan keadilan, meningkatkan pelayanan kepada Wajib Pajak, meningkatkan kepastian dan penegakan hokum, serta mengantisipasi kemajuan di bidang perpajakan sehingga tidak ada lagi masyarakat indonesia yang tidak paham akan sistem perpajakan.


BAB I .

MATERI ADMINISTRASI PAJAK


1》 Pengertian pajak

Pajak adalah iyuran wajib yang dipungut oleh pemerintah dari masyarakat (wajib pajak) untuk menutupi pengeluaran rutin negara dan biaya pembangunan tanpa balas jasa yang dapat ditunjuk secara langsung.

Lima unsur pokok dalam defenisi pajak :


  1. Iuran / pungutan
  2. Pajak dipungut berdasarkan undang-undang
  3. Pajak dapat dipaksakan
  4. Tidak menerima kontra prestasi
  5. Untuk membiayai pengeluaran umum pemerintah


 Karakteristik pokok dari pajak adalah:

pemunngutanya harus berdasarkan undang-undang. diperlukan perumusan macam pajak dan berat ringannya  tariff pajak itu, untuk itulah masyarakat ikut didalam menetapkan rumusannya.

Ketentuan mengenai penghasilan tidak kena pajak (PTKP)

untuk wajib pajak pertahun PTKP adalah Rp. 2.880.000;
untuk istri dan suami Rp. 1.440.000;
tambahan untu8k seorang istri     Rp. 2.880.000; diberikan sapabila ada penghasilan istri yang digabungkan dengan penghasilan suami dalam hal istri.
Rp. 1.440.000;tambahan untuk setiap anggota keluarga sedarah,

misalnya (ayah,ibu atau anak kandung atau semenda) dalam garis keturunan lurus sertaanak angkat yang menjadi tanggungan sepenuhnya paling banyak tiga orang untuk ssetiap keluarga.


2》 PUNGUTAN LAIN SELAIN PAJAK

1. Retribusi, iuran rakyat yang disetor melalui kas negara atas dasar pembangunan tertentu dari jasa atau barang milik negara yang digunakan oleh orang orang tertentu. / imbalan jasa secara langsung.

2. Cukai, adalah iuran rakyat atas pemakaian barang barang tertentu. Seperti minyak tanah, dan lain lain.

3. Bea Masuk, adalah bea yang dikenakan terhadap barang yang dimasukan kedalam daerah pabean Indonesia dengan maksud untuk dikonsumsi didalam negeri.

4. Sumbangan, adalah iuran orang orang atau golongan orang tertentu yang harus diberikan kepada negara untuk menutupi pengeluaran pengeluaran negara yang sifatnya tidak memberikan prestasi kepada umum.


3》 FUNGSI PAJAK


  • Fungsi anggaran, yaitu pajak berfungsi untuk membiayai pengeluaran pengeluaran negara.
  • Fungsi mengatur, dengan fungsi mengatur, pajak bisa digunakan sebagai alat untuk mencapai tujuan. Contohnta dalam rangka menggiring penanaman modal.
  • Fungsi stabilitas, dengan adanya pajak, pemerintah memiliki dana untuk menjalankan kebijakan yang berhubungan dengan stabilitas harga sehingga inflasi dapat dikendalikan.
  • Fungsi redistribusi pendapatan, pajak setelah dikumpulkan lalu digunakan untuk membiayai pembangunan sehingga dapat membuka kesempatan kerja, yang akhirnya akan dapat meningkatkan pendapatan masyarakat.


4》 KEDUDUKAN HUKUM PAJAK


  • Hukum perdata, mengatur hubungan antara individu dengan individu lainya
  • Hukum publik, mengatur hubungan antara pemerintah dengan rakyatnya.


RINCIANYA :


  • Hukum tata negara
  • Hukum tata usaha negara (hukum administrasi negara)
  • Hukum pajak
  • Hukum pidana


Menurut Prof.P.J.A Adriani bahwa hukum pajak merupakan ilmu pengetahuan sendiri yang terlepas dari Hukum Administrasi Negara dengan alasan :


  • Tugas hukum pajak berbeda dengan Hukum Administrasi Negara,
  • Hukum pajak berkaitan erat dengan Hukum Perdata
  • Hukum pahak dapat secara langsung digunakan sebagai politik perekonomian
  • Hukum pajak memiliki ketentuan dan istilah - istilah yang khas untuk bidang tugasnya.
  • Hukum pajak mengatur hubungan antara pemerintah (fiscus) selaku pemungut pajak dengan rakyat sebagai Wajib Pajak.


5》JENIS - JENIS PAJAK


Berdasarkan sistem pemungutanya:

Pajak langsung, adalah pajak yang harus dibayar sendiri oleh Wajib Pajak dan tidak dapat dilimpahkan kepada pihak lain.

Pajak tidak langsung, adalah pajak yang pembayaranya bisa dilimpahkan kepada pihak lain.

Berdasarkan lembaga pemungutanya:

Pajak pusat, adalah pajak yang dipungut oleh pemwrintah pusat yang pemungutan didaerah dilakukan oleh kantor pelayanan pajak.

Pajak daerah, adalah pajak yang kewenangan pemungutan dilakukan pemerintah daerah.

Menurut subjek pajak :
Pajak persworangan, yaitu pajak yang harus dibayarkan oleh diri Wajib Pajak. Misalnya, PPH
Pajak badan, yaitu pajak yang harus dibayar oleh badan atau organisasi. contoh, pajak atas laba peruaahaan.

Menurut asalnya :

Pajak dalam negeri
Pajak luar negeri


6》 TATA CARA PEMUNGUTAN PAJAK

  1. Stelsel nyata / riil , yaitu pengenaan pajak didasarkan pada (objek penghasilan nyata), sehingga pemungutanya baru dapat dilakukan pada akhir tahun pajak, yakni setelah penghasilan yang sesungguhnya diketahui. Kelebihan, pajak dikenakan lebih realistis .  Kekurangan, pajak baru dikenakan pada akhir periode.
  2. Stelsel anggapan pengenalan, pengenaan pajak didasarkan pada suatu anggapan yang diatur oleh undang - undang. Kelebihan, pajak dapat dibayar selama tahun berjalan, tanpa harus menunggu sampai akhir tahun. Kelemahan, pajak dibayarkan tidak dalam keadaan sesungguhnya.
  3. Stelsel campuran, pada awal tahun, besarnya pajak dihitung berdasarkan suatu anggapan, kemudian pada akhir tahun pembayaran didasarkan dan disesuaikan dengan keadaan sebenarnya.


7》 TARIF PAJAK

  1. Tarif pajak Regresif / Degresif, merupakan tarif pajak yang persentasenya semakin menurun apabila jumlah objek pajak semakin bertambah.
  2. Tarif pajak tetap, merupakan tarif pajak yang ditetapkan dalam nilai Rupiah tertentu yang jumlahnya tidak berubah atau tetap.
  3. Tarif pajak progresif, merupakan tarif pajak yang persentasenya semakin meningkat apabila jumlah objek pajak semakin bertambah ( contohnya PPH)
  4. Tarif pajak proporsional, tarif pajak yang menggunakan persentase tetap terhadap berapapun jumlah objek pajaknya.


BAB II

MATERI WAJIB PAJAK


1》 Pengertian Wajib Pajak

Wajib Pajak adalah orang pribadi dan badan, meliputi pembayar pajak, pemotong pajak dan pemungut pajak , yang mempunyai hak dan kewajiban perpajakan sesuai dengan ketentuan peraturan pwrundang - undangan perpajakan (UU No.28 Tahun 2007 Tentang KUP, UU NO.36 Tahun 2008 Tentang PPh dan UU NO.42 Tahun 2009 Tentang PPN dan PPnBM serta peraturan pelaksaannya).
Wajib Pajak tersebut terdiri dari : 

  • Wajib Pajak Orang Pribadi
  • Wajib Pajak Badan
  • Wajib Pajak Bendahara sebagai pemungut dan pemotong pajak

Berdasarkan tempat terdaftarnya, Wajib Pajak :

Wajib pajak Domisili atau tunggal
Wajib pajak Cabang dan Wajib pajak Orang Pribadi Tertentu


2》 Hak - hak dan kewajiban Wajib Pajak

 Kewajiban Wajib Pajak

  • Kewajiban mendaftarkan diri
  • Kewajiban pembayaran, pemotongan/pemungutan, dan pelaporan pajak

Hak Wajib Pajak

  • Hak atas kelebihan pembayaran pajak
  • Hak dalam hal wajib pajak dilakukan pemeriksaan - pemeriksaan
  • Hak untuk mengajukan keberatan, banding & peninjauan kembali


3》 PENGERTIAN DAN FUNGSI NPWP

Pengertian NPWP

         NPWP (Nomor Pokok Wajib Pajak) adalah sebuah tanda pengenalan diri atau identitas wajib pajak yang diberikan kepada wajib pajak sebagai sarana administrasi perpajakan dan untuk melaksanakan hak dan kewajibannya yang berhubungan dengan perpajakan.

        Untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP), apabila persyaratan subjektif dan objektifnya terpenuhi. Persyaratan subjektif artinya ada subjek pajaknya, contoh ada orang pribadi atau badan hukumnya. Sedangkan persyaratan objektif artinya ada penghasilan yang akan menjadi objek pajaknya.

B. Fungsi NPWP 

Untuk mengetahui identitas wajib pajak
Untuk menjaga ketertiban dalam pembayaran pajak dan dalam pengawasan administrasi perpajakan.
Untuk keperluan yang berhubungan dengan dokumen perpajakan.

Untuk memenuhi kewajiban perpajakan, misalnya dalam pengisian SSP
Untuk mendapatkan pelayanan dari instansi - instansi tertentu yang mewajibkan pencantuman NPWP dalam dokumen yang diajukan.


4》 TATA CARA MEMPEROLEH NPWP

       Untuk mendapatkan NPWP anda bisa langsung datang ke Kantor Pelayanan Pajak (KPP) atau Kantor Penyuluhan Potensi Perpajakan ( KP4 ) setempat. Dapat juga dilakukan dengan cara online melalui website Direktorat Jenderal Pajak (www.pajak.go.id) melalui menu E-Registration.
Dokumen yang dilampirkan :

Untuk wajib pajak orang pribadi Non usahawan : 

fotocopy Kartu Tanda Penduduk bagi penduduk Indonesia atau fotocopy Paspor ditambah Kartu Izin Tinggal Terbatas (KITAS) dari instansi yang berwenang bagi orang asing.

Untuk wajib pajak orang pribadi usahawan : 

1. Fotocopy KTP bagi penduduk Indonesia atau fotocopy paspor ditambah surat keterangan tempat tinggal dari instansi yang berwenang minimal Lurah atau Kepala Desa bagi orang asing
2. Surat Keterangan tempat tinggal kegiatan usaha atau pekerjaan bebas dari instansi yang berwenang minimal Lurah atau Kepala Desa.

      c) Untuk wajib pajak Badan :

  1. Fotocopy akte pendirian dan perubahan terakhir atau surat keterangan penunjukan dari kantor pusat bagi Badan Usaha Tersebut
  2. Fotocopy KTP bagi penduduk Indonesia atau fotocopy paspor ditambah surat keterangan tempat tinggal dari instansi yang berwenang minimal Lurah atau Kepala Desa bagi orang asing, dari salah seorang pengurus aktif;
  3. Surat Keterangan tempat kegiatan usaha dari instansi yang berwenang minimal Kabupaten.


5》 PENGHAPUSAN NPWP

Proses pemeriksaan dalam rangka penghapusan NPWP adalah prosedur standar yang harus dilalui agar WP yang bersangkutan bisa bebas murni dari kewajiban pajak yang sebelumnya melekat.

Persyaratan Menghapus NPWP

Menurut ketentuan pasal 11 ayat (1) Keputusan Dirjen pajak Nomor KEP-161/PJ/2001, penghapusan NPWP dapat dilakukan dalam hal :

  • Wajib pajak orang pribadi meninggal dunia dan tidak meninggalkan warisan
  • Wanita kawin tidak dengan perjanjian pemisahan harta dan penghasilan
  • Warisan yang belum terbagi dalam kedudukannya sebagai subjek pajak sudah selesai dibagi.
  • Wajib pajak badan yang telah dibubarkan secara resmi berdasarkan ketentuan peraturan perundang-undangan yabg berlaku
  • Bentuk Usaha Tetap (BUT) yang karena sesuatu hal kehilangan statusnya sebagai BUT.
  • Wajib pajak orang pribadi lainnya selain yang dimaksud dalam poin pertama dan kedua yang tidak memenuhi syarat lagi sebagai wajib pajak.


6》 PENGERTIAN DAN FUNGSI NOMER PENGUKUHAN PENGUSAHA KENA PAJAK (NPPKP)

Pengertian Nomor Pengukuhan Pengusaha Kena Pajak
NPPKP (No. pengukuhan pengusaha kena pajak) adalah setiap wajib pajak sebagai pengusaha yang dikenakan pajak pertambahan nilai (PPN) berdasrkan undang-undang PPN wajib melaporkan usahanya untuk dikukuhkan pengusaha kena pajak (PKP) dan atau pengusaha yang dikukuhkan sebagai pengusaha kena pajak memiliki surat pengukuhan kena pajak yang berisi identitas dan kewajban perpajakan Pengusaha kena pajak.

Fungsi-fungsi NPPKP adalah sebagai berikut :

  1. Untuk mengetahui identitas pengusaha kena pajak yang sebenarnya.
  2. Untuk melaksanakan hak dan kewajiban di pajak pertambahan nilai dan pajak penjualan atas barang mewah.
  3. Untuk pengawasan terhadap administrasi perpajakan.

7》 TEMPAT DAN JANGKA WAKTU PELAPORAN USAHA


Batas Waktu Pelaporan Kegiatan Usaha

Kapan batas waktu pelaporan usaha untuk dikukuhkan sebagai PKP? Jawabannya ada di Pasal 4 Peraturan Menteri Keuangan Nomor 68/PMK.03/2010.  
Pengusaha wajib melaporkan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak, apabila sampai dengan suatu bulan dalam tahun buku jumlah peredaran bruto dan/atau penerimaan brutonya melebihi Rp 600.000.000,00.

Kewajiban melaporkan usaha untuk dikukuhkan sebagai Pengusaha Kena Pajak  tersebut dilakukan paling lama akhir bulan berikutnya setelah bulan saat jumlah peredaran bruto dan/atau penerimaan brutonya melebihi Rp 600.000.000,00. Contoh, jika omzet Rp600.000.000,00 terlampaui di bulan Maret 2012, maka batas waktu pelaporan kegiatan usahanya adalah pada tanggal 30 April 2012.

Tempat Pelaporan Kegiatan Usaha

Tempat bagi Wajib Pajak  untuk melaporkan usaha untuk dikukuhkan sebagai PKP adalah di :

  • Kantor Pelayanan Pajak  (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) yang wilayah kerjanya meliputi tempat tinggal atau tempat kedudukan, dan/atau tempat kegiatan usaha Wajib Pajak; atau
  • Kantor Pelayanan Pajak tertentu sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.
  • Tempat pelaporan usaha di KPP tertentu ini adalah untuk Wajib Pajak tertentu yang pengadministrasian nya tidak didasarkan pada wilayah, tapi misalnya pada jenis Wajib Pajaknya atau memang ditentukan seperti Wajib Pajak yang terdaftar di KPP LTO, KPP Madya, atau KPP di lingkungan Kanwil Khusus.
  • Wajib Pajak yang melaporkan usahanya untuk dikukuhkan sebagai PKP dilakukan melalui permohonan tertulis.  Berdasarkan permohonan tersebut, Kepala Kantor Pelayanan Pajak melakukan pengukuhan PKP paling lambat 5 hari kerja terhitung sejak permohonan diterima secara lengkap. Proses pengukuhan PKP ini dilakukan melalui kegiatan verifikasi.

 8》 Pencabutan PKP adalah sebagai berikut :

1.      Pengusaha PKP pindah alamat kewilayah kerja KPP lain
2.      Pindah tempat kedudukan
3.      Pindah tempat kegiatan usaha
4.      Perubahan status perusahaan.


BAB 3

MATERI SURAT PEMBERITAHUAN TAHUNAN (SPT)


1》 PENGERTIAN DAN FUNGSI SPT

Surat Pemberitahuan Tahunan (SPT) adalah surat yang oleh wajib pajak digunakan untuk melaporkan penghitungan dan atau pembayaran pajak, objek pajak dan atau bukan objek pajak dan atau harta dan kewajiban, menurut ketentuan peraturan perundang undangan perpajakan.

FUNGSI SPT : 

Wajib pajak untuk pajak penghasilan
Pengusaha kena pajak
Pemotong atau pemungut pajak


2》 TATA CARA PENYELESAIAN SPT

Wajib pajak harus mengambil sendiri surat pemberitahuan ditempat yang telah ditentukan oleh Direktorat Jenderal Pajak atau dengan cara mengakses situs Direktorat Jenderal Pajak untuk memperoleh formulir surat pemberitahuan tersebut.

Setiap wajib pajak mengisi formulir tersebut dengan qbenar, jelas, lengkap dan menandatanganinya serta menyampaikannya ke kantor Direktorat Jendral Pajak.

SPT diserahkan kembali ke kantor pelayanan pajak yang bersangkutan dalam batas waktu yang telah ditentukan dan akan diberikan tanda terima tertanggal dan wajib menyampaikan SPT dalam bahasa Indonesia dan satuan mata uang Rupiah.

Penandatanganan SPT harus berisikan tanda tangan stempel/tanda tangan elektronik yang mempunyai kekuatan hukum yang sama.


3》 BATAS WAKTU DAN PERPANJANGAN SPT

Batas Waktu Penyampaian SPT Tahunan PPh
SPT Tahunan PPh harus disampaikan paling lama:

  1. Untuk SPT masa, paling lambat 20 hari setelah akhir Masa Pajak
  2. Untuk SPT Tahunan PPh Wajib Pajak Orang Pribadi, paling lama 3 bulan setelah akhir tahun pajak, yaitu tanggal 31 Maret
  3. Untuk SPT Tahunan PPh Wajib Pajak Badan, paling lama 4 bulan setelah akhir tahun pajak, yaitu tanggal 30 April
Perpanjangan Batas Waktu Penyampaian SPT Tahunan PPh

Wajib Pajak dapat memperpanjang jangka waktu penyampaian SPT Tahunan PPh untuk paling lama 2 bulan sejak batas waktu penyampaian SPT Tahunan PPh dengan cara menyampaian pemberitahuan perpanjangan SPT Tahunan PPh.  


4》 SANKSI TIDAK ATAU TERLAMBAT MENYAMPAIKAN SPT

SPT yang tidak disampaikan atau disampaikan tidak sesuai dengan batas waktu yang ditentukan dikenakan sanksi administrasi berupa denda : 

Rp. 50.000,00 untuk SPT Masa
Rp. 100.000,00 untuk SPT Tahunan

Mulai 1 januari 2008 denda keterlambatan menyampaikan SPT adalah:

SPT Tahunan PPh Orang Pribadi Rp. 100.000,00
SPT Tahunan PPh Badan Rp. 1.000.000,00
SPT Masa PPN Rp. 500.000,00
SPT Masa Lainnya Rp. 100.000,00 .
5》 PEMBETULAN SPT

Pembetulan oleh Wajib Pajak

WP dengan kemauan sendiri dapat membetulkan Surat Pemberitahuan yang telah disampaikan dengan menyampaikan pernyataan tertulis, dengan syarat Direktur Jenderal Pajak belum melakukan tindakan pemeriksaan, kecuali untuk SPT Rugi atau SPT Lebih Bayar paling lama 2 tahun sebelum daluwarsa, sepanjang belum dilakukan pemeriksaan. 

Dalam hal Wajib Pajak membetulkan sendiri Surat Pemberitahuan Tahunan yang mengakibatkan utang pajak menjadi lebih besar, kepadanya dikenai sanksi administrasi berupa bunga sebesar 2% (dua persen) per bulan atas jumlah pajakyang kurang dibayar, dihitung sejak saat penyampaian Surat Pemberitahuan berakhir sampai dengan tanggal pembayaran, dan bagian dari bulan dihitung penuh 1 (satu) bulan.

Dalam hal Wajib Pajak membetulkan sendiri Surat Pemberitahuan Masa yang mengakibatkan utang pajak menjadi lebih besar, kepadanya dikenai sanksi administrasi berupa bunga sebesar 2% (dua persen) per bulan atas jumlah pajak yang kurang dibayar, dihitung sejak jatuh tempo pembayaran sampai dengan tanggal pembayaran, dan bagian dari bulan dihitung penuh 1 (satu) bulan.

Pembetulan Karena Pemeriksaan

Walaupun telah dilakukan tindakan pemeriksaan, tetapi belum dilakukan tindakan penyidikan mengenai adanya ketidakbenaran yang dilakukan Wajib Pajak, terhadap ketidakbenaran perbuatan Wajib Pajak tersebut tidak akan dilakukan penyidikan, apabila Wajib Pajak dengan kemauan sendiri mengungkapkan ketidakbenaran perbuatannya tersebut dengan disertai pelunasan kekurangan pembayaran jumlah pajak yang sebenarnya terutang beserta sanksi administrasi berupa denda sebesar 150%  (seratus lima puluh persen) dari jumlah pajak yang kurang dibayar.

Pembetulan Setelah Pemeriksaan

Walaupun Direktur Jenderal Pajak telah melakukan pemeriksaan, dengan syarat Direktur Jenderal Pajak belum menerbitkan surat ketetapan pajak, Wajib Pajak dengan kesadaran sendiri dapat mengungkapkan dalam laporan tersendiri tentang ketidakbenaran pengisian Surat Pemberitahuan yang telah disampaikan sesuai keadaan yang sebenarnya, yang dapat mengakibatkan:

* pajak-pajak yang masih harus dibayar menjadi lebih besar atau lebih kecil;
* rugi berdasarkan ketentuan perpajakan menjadi lebih kecil atau lebih besar.
* jumlah harta menjadi lebih besar atau lebih kecil
* jumlah modal menjadi lebih besar atau lebih kecil


6》 Wajib Pajak yang dikecualikan dari kewajiban menyampaikan SPT Tahunan PPh .

Wajib Pajak Orang Pribadi yang dalam satu tahun pajak menerima atau memperoleh penghasilan neto tidak melebihi PTKP dikecualikan dari kewajiban penyampaikan SPT Tahunan PPh.


Share:

Tugas Spreadsheet 1

Share:

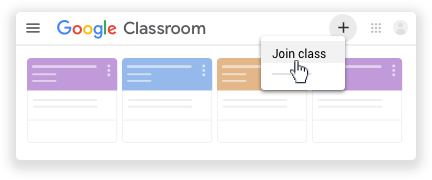
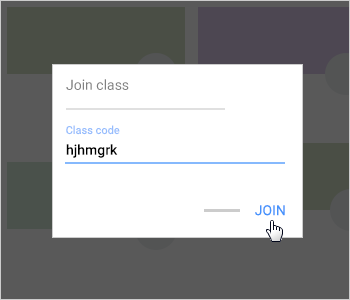
Bergabung ke kelas menggunakan kode kelas

  1. Di bagian atas, klik Tambah Tambahkan lalu Gabung ke kelas.
    Klik Gabung ke kelas
  2. Masukkan kode kelas yang diberikan oleh pengajar, lalu klik Gabung.
    Kode kelas terdiri dari 6 atau 7 huruf atau angka. Misalnya, hjhmgrk atau g5gdp1.
    Masukkan kode kelas

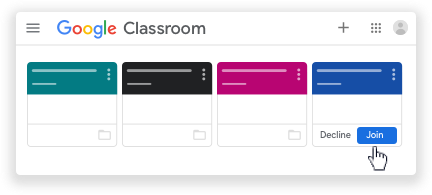
Menerima undangan dari pengajar

  1. Pada kartu kelas, klik Gabung.
    Klik Gabung

Catatan: Hanya pengajar yang dapat mengubah gambar kelas. Namun, Anda dapat mengubah foto profil Classroom Anda
Share:

Selasa, 17 Maret 2020

Cara Membuat Email Di Gmail

Langkah-langkah cara membuat email baru di Gmail.

1. Buka Gmail

Buka alamat: https://gmail.com

Cara membuat email gmail – Bagian 1


2. Buat akun baru

Klik Opsi lainnya > Buat akun

Cara membuat email gmail – Bagian 2

3. Isi formulir data diri beserta nomor telepon

Isi sesuai data pribadi, jangan lupa Buat sandi yang mudah anda ingat.
Pada bagian Pilih nama pengguna Anda, merupakan nama alamat email anda nantinya. Contoh berikut menggunakan nama paksoepojo@gmail.com

Cara membuat email gmail – Bagian 3

Klik tombol Langkah berikutnya

4. Setujui Privasi dan Persyaratan

Baca baik-baik Privasi dan Persyaratan dari Google, jika anda setuju klik Saya Setuju. Jika tidak, maka proses membuat email akan ditolak dan anda tidak akan mendapatkan akun email.

Cara membuat email gmail – Bagian 4


5. Memulai menggunakan Gmail

Selamat anda baru saja berhasil membuat langkah besar untuk memulai aktifitas online anda. klik button Continue to Gmail.
Share:

soeswan.blogspot.com

Ayoo Belajar